Seguro de viaje para visa Schengen: 7 pólizas conformes desde 17 €
- Cobertura ≥ 30.000 €
- Válido en todo Schengen
- Certificado inmediato
 P. LauroreCo-fundadora y Especialista en seguros de viaje y tarjeta de créditoÚltima actualización: 28 de octubre de 2026
¿Qué exige realmente el consulado a tu seguro de viaje para visa Schengen?
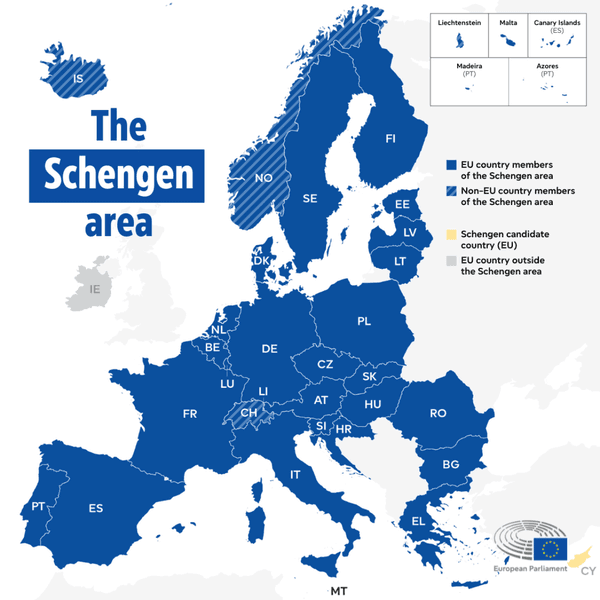
Un seguro de viaje para visa Schengen debe cubrir al menos 30.000 € de gastos médicos y de hospitalización, incluir la repatriación sanitaria y ser válido en los 29 países del espacio Schengen durante toda la estancia solicitada. Lo fija el artículo 15 del Código de visados europeo.
Esa obligación solo afecta a quien necesita visado: las nacionalidades exentas no tienen que presentar ningún certificado. El 15 de octubre de 2026 cotizamos las siete pólizas conformes que nuestro comparador puede calcular para un expediente Schengen y leímos las condiciones generales de cada una. La más barata sale por 17 € para una semana de estancia y la de mayor techo médico llega a 80.000 €, más del doble de lo que pide la norma.
La póliza se emite a nombre del viajero y su elegibilidad depende del país de residencia de ese viajero, no de quién paga. Desde España puedes contratar y pagar el seguro de tu madre, de tu padre o de tu pareja para su cita en el consulado, y recibir el certificado en tu propio correo electrónico.
El certificado es, con la reserva de viaje y la prueba de medios económicos, uno de los documentos que el consulado revisa palabra por palabra. Según nuestro barómetro de denegaciones de visado Schengen, se deniega el 14,8 % de las solicitudes, aproximadamente una de cada siete, y cada expediente rechazado cuesta de media 185 € entre tasas consulares y gastos del centro de visados.
- 30.000 € de gastos médicos y hospitalarios, repatriación incluida, validez en los 29 países Schengen y para toda la estancia: Reglamento (CE) n.º 810/2009, artículo 15.
- Siete pólizas conformes cotizadas el 15 de octubre de 2026, desde 17 € por una semana y desde 74 € por los 90 días completos.
- El consulado comprueba el techo médico, no la franquicia que pagarías en caso de siniestro.
- 14,8 % de denegaciones y 185 € de coste medio por expediente rechazado (barómetro HelloSafe).
<em>Precios y coberturas verificados el 15 de octubre de 2026 sobre las condiciones generales en vigor.</em>
Cada año nuestros expertos analizan cada póliza a partir de sus condiciones generales (coberturas, límites y exclusiones), cruzándolas con las opiniones reales de los clientes y con los precios vivos del mercado. El análisis es totalmente independiente: sin espacios patrocinados y sin que ninguna aseguradora pueda influir en una nota. Comparamos seguros de viaje en todos los países y todas las divisas, con las pólizas, los precios y las coberturas que de verdad se ofrecen en tu país, y no una única guía traducida. HelloSafe es un corredor de seguros inscrito en el ORIAS (n.º 21008038), bajo la supervisión de la ACPR.
Más información¿Qué pólizas conformes puede aceptar el consulado y cuál conviene a cada expediente?
Las siete pólizas de esta comparativa cumplen el mínimo legal, así que la decisión se juega en tres detalles que el consulado no compara pero tú pagarías: el techo médico, la franquicia por siniestro y la edad máxima de admisión.
Go Schengen aplica una franquicia de 30 € por patología, frente a los 80 € por persona y por acto de Silver Plan, Gold Plan y Cap Schengen, y no cobra franquicia alguna en urgencias dentales. Gold Plan es la única que sube el techo médico a 80.000 €. Cap Schengen admite viajeros hasta los 86 años, cuando el resto se detiene en los 75 o antes, y Schengen Start es la única que no excluye las patologías preexistentes.
Si lo que buscas son opiniones sobre una aseguradora concreta antes de decidir, publicamos análisis independientes del seguro de visado Schengen de AXA, de Europ Assistance, de Allianz Travel y de Cap Schengen de Chapka.

Nuestra elección para un expediente Schengen
Si lo que quieres es presentar un certificado que el consulado acepte sin discusión y no quedarte a deber dinero si acabas en urgencias en España, Go Schengen es la opción más equilibrada de esta selección: cubre los 30.000 € exigidos, repatría a gastos reales y, sobre todo, deja la franquicia en 30 € por patología cuando la mayoría de la lista cobra 80 € por persona y por acto, con las urgencias dentales sin franquicia hasta 150 €. Está entre las más económicas de la comparativa.
Si tu expediente es de visita familiar larga o viajas con una patología conocida, cambia de carta. Gold Plan es la única que eleva el techo médico a 80.000 €, útil cuando una hospitalización puede alargarse, por un precio algo superior. Schengen Start es la única que no excluye las patologías preexistentes, aunque reembolsa por tramos y limita los gastos ambulatorios a un tope por trimestre: cobertura amplia, reembolso parcial.
Y si quien solicita el visado tiene más de 75 años, la lista se reduce a una sola póliza: Cap Schengen, admitida hasta los 86 años. Es la elección obligada, con una condición que hay que leer antes de pagar: excluye las afecciones diagnosticadas, tratadas u hospitalizadas en los dos años anteriores al viaje. Las fichas de abajo muestran el precio de hoy para tus fechas.
Garantías incluidas
Presupuesto personalizado · sin compromiso
Garantías incluidas
Presupuesto personalizado · sin compromiso
Garantías incluidas
Presupuesto personalizado · sin compromiso
Garantías incluidas
Presupuesto personalizado · sin compromiso
Garantías incluidas
Presupuesto personalizado · sin compromiso
Precios reales para 1 viajero de 34 años, 7 días en España, con contratación desde un país fuera del espacio Schengen (Marruecos), en euros. Datos HelloSafe, 15 de octubre de 2026. Límites, franquicias y exclusiones tomados de las condiciones generales de cada contrato.
HelloSafe está disponible como app en ChatGPT. Instálala desde la pestaña Apps de ChatGPT, luego escribe @HelloSafe y elige «HelloSafe Travel Insurance»: indica tu destino y tus fechas para comparar seguros de viaje, o pregunta qué cubre tu tarjeta bancaria.
¿Cuánto cuesta un seguro de viaje para visa Schengen según la edad y la duración?
Un seguro conforme cuesta desde 17 € para una estancia de una semana, desde 39 € para un mes y desde 74 € para los 90 días completos de un visado de corta estancia. La edad del viajero mueve el precio y, pasados los 75 años, decide directamente qué pólizas siguen en la lista.
Perfil del solicitante | Económico | Medio | Prémium | Punto clave |
|---|---|---|---|---|
Estancia corta 1 viajero de 34 años, 7 días | 17,00 € Go Schengen | 19,00 € Silver Plan | 22,80 € Gold Plan | El tramo más barato, con siete pólizas conformes disponibles |
Estancia de un mes 1 viajero de 35 años, 30 días | 39,00 € Silver Plan | 45,00 € Go Schengen | 46,80 € Gold Plan | A partir de 30 días, Go Schengen y Go Schengen + devuelven la prima si deniegan el visado |
Estancia máxima 1 viajero de 35 años, 90 días | 74,00 € Go Schengen | 83,00 € Go Schengen + | 118,80 € Gold Plan | Cap Schengen deja de aparecer: su límite de duración se queda por debajo de los 90 días |
Visita familiar 1 viajero de 68 años, 21 días | 29,00 € Silver Plan | 34,80 € Gold Plan | 41,00 € Go Schengen + | Schengen Annual desaparece a esta edad: solo admite hasta los 59 años |
Mayores de 75 1 viajero de 78 años, 21 días | 54,00 € Cap Schengen | Sin alternativa | Sin alternativa | Única póliza admitida (hasta 86 años) y excluye las patologías preexistentes |
Familia 2 adultos y 2 niños, 10 días | 76,00 € Silver Plan | 91,20 € Gold Plan | 120,00 € Go Schengen + | Precio total de los cuatro certificados, uno por viajero |
Mismos datos que la tabla anterior. Cotizaciones del 15 de octubre de 2026, residencia fuera del espacio Schengen, destino principal España, en euros.
Tres factores explican esas diferencias: la duración exacta del periodo asegurado, que debe cubrir toda la estancia solicitada; la edad del viajero, que va eliminando pólizas a los 59, los 69, los 75 y los 86 años; y el número de asegurados, porque el consulado exige un certificado por solicitante. El destino dentro del espacio Schengen apenas mueve la prima, pero sí conviene declarar el país del consulado donde presentas la solicitud: es el dato que figura en el certificado.
¿Qué tiene que decir el certificado para que el consulado lo acepte?
El certificado debe mencionar, sin ambigüedad, el techo médico de 30.000 € como mínimo, la repatriación sanitaria, la validez en todo el espacio Schengen y unas fechas que cubran la estancia completa, además del nombre del asegurado tal y como figura en el pasaporte.
Elemento que revisa el consulado | Requisito oficial | ¿Lo cumplen las siete pólizas? |
|---|---|---|
Gastos médicos y hospitalarios Importe mínimo asegurado | Al menos 30.000 € por asegurado | Sí, de 30.000 € a 80.000 € |
Repatriación sanitaria Traslado y regreso por motivo médico | Incluida, sin importe mínimo fijado | Sí, a gastos reales |
Cobertura geográfica Mención expresa del espacio Schengen | Válida en los 29 Estados Schengen | Sí, espacio Schengen completo |
Periodo asegurado Fechas que figuran en el certificado | Toda la duración de la estancia solicitada | Sí, según las fechas que declares |
Asegurado identificado Nombre, apellidos y fecha de nacimiento | Coincidencia exacta con el pasaporte | Sí, con los datos que introduzcas |
Documento verificable Aseguradora, n.º de póliza y teléfono de asistencia | Datos identificables por el consulado | Sí, en el PDF del certificado |
En la práctica, el certificado se descarga en PDF inmediatamente después del pago y se adjunta al expediente junto con el resto de los documentos necesarios para el visado Schengen. Los centros de recepción de solicitudes como TLScontact, VFS Global o BLS International no validan la póliza: se limitan a comprobar que el documento está, que es legible y que las fechas encajan con la solicitud. La decisión es siempre del consulado.
El error más repetido no es contratar una póliza insuficiente, sino desalinear las fechas. Si pides un visado del 5 al 20 de diciembre y el certificado empieza el 6, el periodo asegurado no cubre la estancia solicitada y el documento deja de ser conforme. Asegura desde el primer día que figura en la solicitud y, si la cita se retrasa, cambia las fechas del contrato antes de presentarlo.
¿Qué franquicias y exclusiones esconden estas pólizas?
Todas cumplen los 30.000 €, pero ninguna paga el primer euro sin condiciones: las franquicias van de 23 € a 80 € por acto médico, y las exclusiones habituales (patologías preexistentes, embarazo avanzado, deportes de riesgo) aparecen en las siete condiciones generales.
- Techo médico y hospitalización por asegurado: 30.000 € es el mínimo legal, no un objetivo. Gold Plan lo eleva a 80.000 € por una diferencia de menos de 4 € en nuestra cotización de 7 días.
- Franquicia por siniestro: Compruébala antes del precio: 30 € por patología en Go Schengen y Go Schengen +, 23 € en el primer acto ambulatorio de Schengen Annual, 80 € por persona y por acto en Silver Plan, Gold Plan y Cap Schengen.
- Repatriación sanitaria a gastos reales: Las siete la incluyen sin tope, el formato que exige el Código de visados. Puedes profundizar en el funcionamiento en nuestra página de seguro de repatriación.
- Edad máxima de admisión: 59 años en Schengen Annual, 69 en Schengen Start, 75 en Silver Plan, Gold Plan, Go Schengen y Go Schengen +, 86 en Cap Schengen.
- Pago directo al hospital: Las siete incluyen la toma a cargo sin adelanto de gastos, lo que evita dejar una fianza en el mostrador de urgencias.
- Patologías preexistentes: Cap Schengen las excluye expresamente (condiciones generales, artículo VIII): afecciones diagnosticadas, tratadas u hospitalizadas en los dos años previos al viaje, tratamientos permanentes y cardiopatías o cáncer diagnosticados antes de la reserva. Schengen Start es la única que las cubre.
- Embarazo avanzado: Go Schengen y Go Schengen + excluyen el embarazo a partir de la semana 36 y solo cubren las complicaciones imprevisibles; Silver Plan y Gold Plan sitúan el límite en la semana 35. La maternidad programada no está cubierta en ninguna.
- Atención programada: Consultas, tratamientos o cirugías decididas de antemano quedan fuera: estas pólizas cubren lo imprevisto durante la estancia.
- Deportes de riesgo y actividades extremas: Fuera del alcance de las fórmulas Schengen, que están diseñadas para el expediente de visado y la asistencia médica urgente.
- Responsabilidad civil fuera de zona: En Go Schengen + la responsabilidad civil cubre el espacio Schengen excepto Suiza, aunque la cobertura médica sí se aplica allí.
- Cancelación del viaje: Ninguna de las siete la incluye y el consulado tampoco la pide. Si quieres proteger el importe del viaje, es una garantía aparte: nuestra página de seguro de cancelación de viaje explica los motivos cubiertos.
Póliza | Techo médico | Franquicia | Edad máx. | Reembolso si deniegan el visado |
|---|---|---|---|---|
Go Schengen | 30.000 € | 30 € por patología | 75 años | Sí, solo contratos de 30 días o más, menos 20 € de gastos |
Go Schengen + | 30.000 € | 30 € por patología | 75 años | Sí, solo contratos de 30 días o más, menos 20 € de gastos |
Silver Plan | 30.000 € | 80 € por persona y acto | 75 años | Incluido |
Gold Plan | 80.000 € | 80 € por persona y acto | 75 años | Incluido |
Cap Schengen | 30.000 € | 80 € por persona y acto | 86 años | Sí, menos 75 € de gastos y penalizaciones |
Schengen Start | 30.000 € | Sin franquicia, con copago | 69 años | Incluido |
Schengen Annual | 30.000 € | 23 € en el primer acto ambulatorio | 59 años | Incluido |
El consulado comprueba el importe asegurado, no lo que tú pagarías en caso de siniestro. Una póliza con 30.000 € de techo médico y 80 € de franquicia por acto es tan conforme como otra con 30 € de franquicia. La franquicia no es un problema para el expediente: es un problema para tu bolsillo si acabas en urgencias.
¿Hasta qué edad aceptan las aseguradoras a tus padres?
Hasta los 86 años, pero con una sola póliza. En nuestra medición del 15 de octubre de 2026, un solicitante de 78 años y 21 días de estancia obtuvo una única oferta conforme, Cap Schengen, por 54 €; a los 68 años aparecían seis, desde 29 €.
Las puertas se cierran por tramos: Schengen Annual deja de admitir a partir de los 59 años, Schengen Start a partir de los 69, y Silver Plan, Gold Plan, Go Schengen y Go Schengen + a partir de los 75. Por eso, en un expediente de visita familiar, conviene cotizar con la fecha de nacimiento real antes de elegir una fórmula: la lista cambia por completo.
La contrapartida es importante y está en las condiciones generales: Cap Schengen excluye las afecciones diagnosticadas, tratadas u hospitalizadas en los dos años anteriores al viaje, los tratamientos permanentes y las cardiopatías o el cáncer diagnosticados antes de la reserva. Es decir, la única póliza abierta a los mayores de 75 años es también la que más estrecha la cobertura de las patologías que suelen llegar con la edad. El certificado sigue siendo conforme para el visado; lo que se reduce es lo que pagaría la póliza en caso de siniestro.
¿Puedes pagar desde España el seguro de un familiar que pide el visado?
Sí. La póliza se emite a nombre del viajero que solicita el visado y su elegibilidad depende del país de residencia de ese viajero, no del país de quien paga. Desde España puedes contratar el certificado de tu madre, tu padre, tu pareja o tu hermano y recibirlo en tu correo.
Es la situación más frecuente entre los lectores de esta página que ya viven en el espacio Schengen: quien reside en España con permiso de residencia no necesita visado para moverse por la zona, pero sí necesita resolver el seguro del familiar al que invita. Al cotizar, lo que hay que introducir es el país de residencia del viajero y las fechas que figuran en su solicitud.
- Introduce el país de residencia del viajero, sus fechas de estancia y su edad. El comparador solo muestra las pólizas que la aseguradora vende a residentes de ese país.
- Elige la fórmula según el techo médico, la franquicia y la edad admitida, no solo por el precio.
- Escribe el nombre, los apellidos y la fecha de nacimiento exactamente como figuran en el pasaporte del viajero: cualquier diferencia obliga a reemitir el certificado.
- Paga con tu propia tarjeta si eres tú quien asume el coste. El titular de la póliza sigue siendo el viajero.
- Descarga el PDF del certificado, que se emite al instante, e imprímelo para la cita en el consulado o en el centro de visados.
- Si la cita se aplaza, cambia las fechas del contrato antes de presentar el expediente para que el periodo asegurado siga cubriendo toda la estancia solicitada.
¿Qué ocurre con el seguro si deniegan el visado?
Las siete pólizas contemplan el reembolso de la prima si el visado se deniega, pero con condiciones distintas: Cap Schengen retiene 75 € de gastos, Go Schengen y Go Schengen + lo limitan a los contratos de 30 días o más y retienen 20 €, y en Silver Plan, Gold Plan, Schengen Start y Schengen Annual nuestra ficha de garantías lo recoge como incluido.
En todos los casos la solicitud se presenta antes de la fecha de efecto del contrato y con la notificación oficial de denegación del consulado. Si el seguro ya ha empezado a correr, deja de ser reembolsable: la cobertura está activa.
El seguro, en cambio, no es un motivo frecuente de denegación por sí mismo. Nuestro barómetro de denegaciones sitúa la tasa global en el 14,8 % de las solicitudes en 2024, sobre 11,7 millones de expedientes, y los motivos dominantes son administrativos y financieros: dudas sobre los medios económicos, sobre el objeto del viaje o sobre la voluntad de regresar. El coste medio de un expediente rechazado, 185 €, se pierde en tasas y servicios, no en la póliza, que suele ser la partida más pequeña y la más fácil de dejar impecable.
¿Vale la póliza en los 29 países y durante toda la estancia?
Sí: las siete pólizas cubren el conjunto del espacio Schengen, no solo el país del consulado, y el certificado indica el destino principal sin que eso limite la cobertura. Puedes moverte entre los 29 países del espacio Schengen y salir de la zona durante el viaje sin que el documento deje de ser válido.
La duración sí tiene techos distintos. Cap Schengen y Schengen Annual se quedan por debajo de los 90 días por viaje, mientras que Silver Plan, Gold Plan, Go Schengen y Go Schengen + cubren estancias continuas de hasta 365 días: en nuestra medición, 180 días seguidos costaban desde 199 €. Para un visado Schengen de corta estancia (tipo C) el máximo son 90 días en cualquier periodo de 180, que puedes calcular con nuestra calculadora Schengen 90/180; para una estancia más larga, el expediente ya no es de corta estancia, sino de visado de larga duración tipo D.
Si el visado que solicitas es de entradas múltiples, el periodo asegurado debe cubrir cada viaje previsto, no solo el primero: una póliza anual multiviaje como Schengen Annual cubre viajes de menos de 90 días a lo largo del año, y su asistencia no se aplica a estancias más largas. Y si tu destino principal es España, nuestra página sobre el visado Schengen para España detalla el resto del expediente consular.
Una matización que casi nadie escribe: en Go Schengen + la responsabilidad civil cubre el espacio Schengen excepto Suiza, aunque la cobertura médica y la repatriación sí se aplican allí. Es la única exclusión geográfica que encontramos en las siete condiciones generales.
Seguro para el visado Schengen: las preguntas que llegan antes de la cita
Sí. El artículo 15 del Reglamento (CE) n.º 810/2009 exige un seguro médico de viaje con un mínimo de 30.000 € de gastos médicos y de repatriación, válido en todo el espacio Schengen y para toda la duración de la estancia solicitada. La obligación solo afecta a quien necesita visado: las nacionalidades exentas no presentan certificado.
Se obtiene al contratar la póliza: el PDF se emite inmediatamente después del pago y se descarga desde el correo de confirmación, con el nombre del asegurado, el número de póliza, el periodo cubierto, el techo médico y la mención del espacio Schengen. Es el documento que se adjunta al expediente, y se puede imprimir tantas veces como haga falta.
Leyendo cuatro líneas del certificado: el importe de gastos médicos (30.000 € como mínimo), la mención de la repatriación sanitaria, la cobertura de todo el espacio Schengen y las fechas, que deben cubrir la estancia completa. Ningún consulado publica una lista de aseguradoras autorizadas, así que lo que se valida es el documento, no la marca.
Las siete que cotizamos el 15 de octubre de 2026: Go Schengen, Go Schengen +, Silver Plan, Gold Plan, Cap Schengen, Schengen Start y Schengen Annual. Todas parten de 30.000 € de gastos médicos y hospitalarios, y Gold Plan sube el techo a 80.000 €.
En nuestra medición del 15 de octubre de 2026, Go Schengen cuesta 17 € para una estancia de siete días y aplica una franquicia de 30 € por patología, la más baja de la comparativa. Silver Plan arranca en 19 € con el mismo techo de 30.000 €, pero con 80 € de franquicia por persona y acto. El precio exacto depende de la residencia del viajero, su edad y las fechas.
No. El consulado comprueba el importe asegurado, es decir el techo de 30.000 €, no la franquicia que el asegurado pagaría en caso de siniestro. Una póliza con 80 € de franquicia por acto es igual de conforme que otra con 30 €. La diferencia se nota si hay que usar el seguro, no al presentar el expediente.
Sí. La póliza se emite a nombre del viajero y su elegibilidad depende del país de residencia de ese viajero, no del país de quien paga. Puedes pagarla tú desde España y recibir el certificado en tu correo. Lo importante es introducir la residencia del viajero y escribir su nombre y su fecha de nacimiento exactamente como figuran en el pasaporte.
Depende de la fórmula. Cap Schengen reembolsa la prima menos 75 € de gastos; Go Schengen y Go Schengen + solo en contratos de 30 días o más y retienen 20 €; en Silver Plan, Gold Plan, Schengen Start y Schengen Annual nuestra ficha de garantías recoge el reembolso como incluido. En todos los casos hay que solicitarlo antes de la fecha de efecto del contrato y aportar la notificación oficial de denegación.
Todo el espacio Schengen. El certificado nombra el destino principal, que es el país donde presentas la solicitud, pero la cobertura se aplica en los 29 Estados y las salidas puntuales de la zona durante el viaje no invalidan el documento.
Hasta los 86 años con Cap Schengen, la única póliza de la comparativa abierta a partir de los 75. Schengen Annual se detiene en los 59, Schengen Start en los 69, y Silver Plan, Gold Plan, Go Schengen y Go Schengen + en los 75. Conviene saber que Cap Schengen excluye las afecciones diagnosticadas, tratadas u hospitalizadas en los dos años anteriores al viaje.
No. El Código de visados solo exige gastos médicos, hospitalización y repatriación; la cancelación del viaje es una garantía distinta que ninguna de las siete pólizas Schengen incluye. Tiene sentido si quieres proteger el importe de los vuelos y el alojamiento, pero no añade nada al expediente consular.
Para el expediente, normalmente no: lo que el consulado necesita es un certificado nominativo que indique el techo de 30.000 €, la repatriación, el espacio Schengen y las fechas exactas de la estancia, y la asistencia de una tarjeta no se emite en ese formato ni a nombre del solicitante del visado. Comprueba siempre que el documento que presentas diga esas cuatro cosas.
Sobre el mismo tema
BLS International: entender su papel en la solicitud del visado Schengen
11 oct 2026
Seguro de Visa Schengen Europ Assistance: ¿es una buena opción en 2026?
11 oct 2026
¿Es Allianz Travel un buen seguro para el visado Schengen en 2026?
25 oct 2026